Le petit bouton « payer en 4 fois sans frais » qui s’affiche sous le panier va changer de statut. À partir du 20 novembre 2026, le paiement en 3 ou 4 fois, même gratuit, est traité comme un vrai crédit à la consommation : publicité encadrée, information complète avant de signer, possibilité pour le prêteur de vérifier votre situation. Le prix, lui, ne bouge pas.
L’information a été confirmée par la fiche de Service-Public consacrée au nouveau crédit à la consommation, mise à jour le 27 octobre 2026. Le calendrier n’a rien d’anodin : la réforme s’applique une semaine pile avant le Black Friday, le moment de l’année où l’on fractionne le plus volontiers un achat de téléviseur, de console ou de cadeaux de Noël. Vous avez l’habitude d’étaler vos achats en ligne ? Voici ce qui change concrètement, et comment garder la main sur votre budget.
Pourquoi le paiement en 3 fois devient un crédit
Le paiement fractionné devient un crédit parce qu’une directive européenne de 2023 a décidé de ne plus laisser les petits prêts courts hors des règles de protection. Jusqu’ici, un achat réglé en plusieurs fois sur moins de trois mois, sans frais ou avec des frais négligeables, échappait à l’essentiel du Code de la consommation. C’était précisément le cas des formules en 3 ou 4 fois proposées par les sites marchands.
La France a transposé cette directive (UE) 2023/2225 par l’ordonnance n° 2025-880 du 3 septembre 2025, complétée par des décrets publiés en 2026. Selon Service-Public, entrent désormais dans le champ du crédit à la consommation :
- les crédits sans frais ni intérêts, ou avec des frais négligeables ;
- les « mini-crédits » de moins de 200 € ;
- les crédits de moins de trois mois assortis de frais négligeables, c’est-à-dire le paiement fractionné ou différé ;
- les crédits compris entre 75 000 € et 100 000 € ;
- la location avec option d’achat (LOA).
Seules les cartes à débit différé restent en dehors du dispositif. Autrement dit, le « 4x sans frais » de votre site de mode préféré et le mini-prêt de 150 € accordé en deux clics jouent désormais dans la même cour que le crédit auto.
Pourquoi ce tour de vis ? L’Institut national de la consommation rappelait que ces produits se souscrivent presque toujours à distance : en 2020, 92 % des paiements fractionnés étaient conclus à distance selon l’INC, qui s’appuie sur une enquête de l’ACPR. Un achat en quelques secondes, sans papier ni conseiller, c’est pratique. C’est aussi la meilleure recette pour empiler les échéances sans s’en rendre compte.
Ce qui change pour vous à partir du 20 novembre 2026
Pour l’acheteur, la réforme se traduit surtout par plus d’information et un peu plus de contrôle, sans hausse de prix. Le tableau ci-dessous résume les différences entre l’ancien régime et le nouveau, à partir des points listés par Service-Public.
| Point | Avant le 20 novembre 2026 | À partir du 20 novembre 2026 |
|---|---|---|
| Statut du 3x ou 4x sans frais | Hors crédit à la consommation | Crédit à la consommation |
| Publicité | Peu encadrée | Claire, loyale, non trompeuse, avec l’avertissement « un crédit coûte de l’argent » |
| Mise en avant de la facilité d’obtention | Courante (« en 2 clics ») | Interdite |
| Information avant de signer | Réduite | Encadrée : coût total, conséquences d’un défaut de paiement, recours |
| Vérification de votre situation | Rarement exigée | Analyse de solvabilité, consultation possible du fichier des incidents de remboursement |
| En cas de difficulté | Rien de prévu | Orientation gratuite vers un service de conseil aux personnes endettées |
Les formalités restent allégées pour les crédits courts et de faible montant : pas question de remplir un dossier de dix pages pour un aspirateur réglé en trois fois. Mais le vendeur ou l’organisme de paiement devra afficher le coût réel de l’opération de façon lisible au moment du choix. Et s’il ne respecte pas ses obligations d’information, le délai de rétractation dont vous disposez est allongé.
Un point rassure : les paiements déjà en cours ne sont pas concernés. Seules les offres émises à partir du 20 novembre basculent dans le nouveau régime. Vos échéances de la rentrée continuent donc comme prévu.
« Sans frais » ne veut pas dire sans risque
Le paiement en 3 fois reste gratuit tant que tout se passe bien, mais un prélèvement rejeté peut coûter cher. L’INC le soulignait : les frais de retard de ces formules n’étaient jusqu’ici pas plafonnés et pouvaient être élevés. À cela s’ajoutent les commissions d’intervention de votre banque si le compte n’est pas approvisionné le jour du prélèvement.
Le vrai piège, c’est le cumul. Un manteau en 4 fois en octobre, un téléphone en 3 fois au Black Friday, des jouets en 4 fois en décembre : chaque mensualité paraît légère, mais en janvier, trois ou quatre prélèvements tombent le même mois, en plus des dépenses de chauffage. Pensez aussi que la première échéance est souvent débitée le jour de l’achat. Si votre budget énergie bouge cet hiver, par exemple avec les nouvelles heures creuses qui modifient vos horaires de chauffe, mieux vaut garder une marge.
Dernier réflexe de prudence : vérifier qui vous prête. L’INC conseille de contrôler que l’organisme est bien autorisé, sur le registre REGAFI, et de se méfier des offres trop insistantes. Les arnaques à la « facilité de paiement » ressemblent beaucoup aux autres pièges du quotidien, comme ceux décrits dans notre guide pour éviter les escroqueries au dépannage à domicile : urgence, pression, conditions floues.
Les 5 réflexes avant de cliquer sur « payer en plusieurs fois »
Avant de fractionner un achat, cinq vérifications prennent moins de deux minutes et évitent l’essentiel des mauvaises surprises.
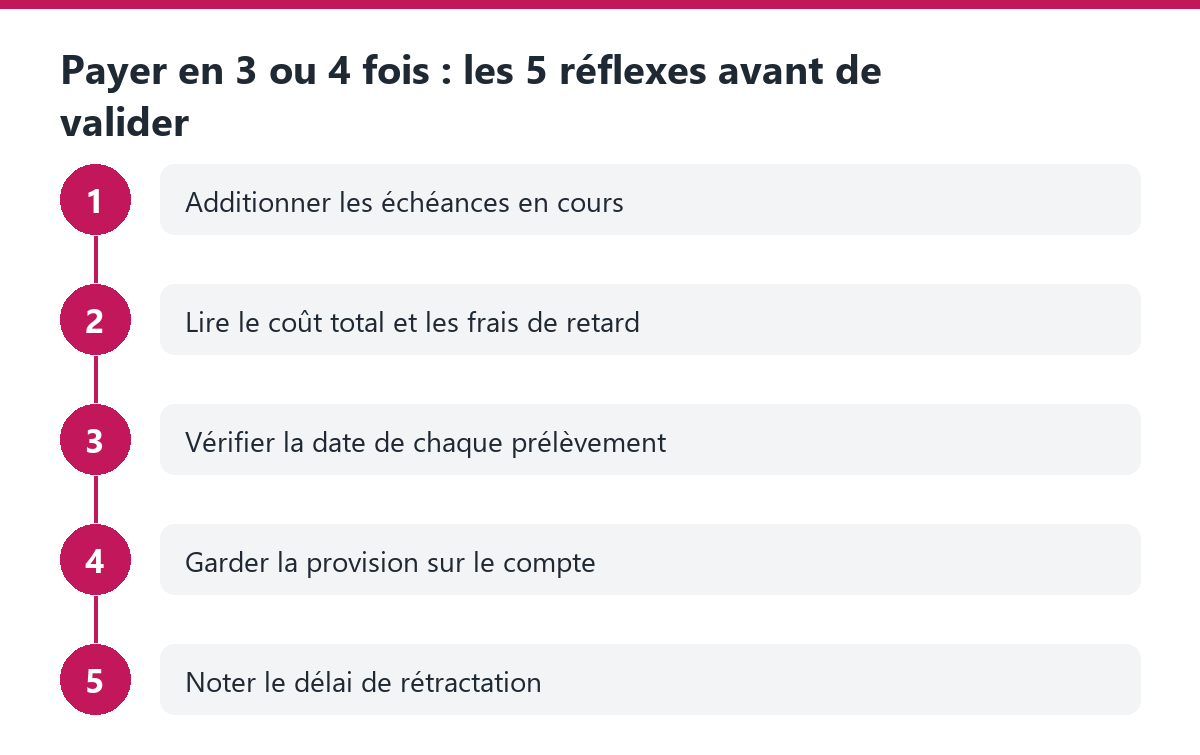
- Additionner les échéances déjà en cours. Faites la liste de tout ce que vous payez en plusieurs fois, mois par mois. Si le total dépasse ce que vous mettez de côté chaque mois, renoncez ou attendez.
- Lire le coût total et les frais de retard. Avec la réforme, cette information doit être lisible avant validation. Repérez le montant des pénalités en cas d’échéance impayée.
- Vérifier la date de chaque prélèvement. Calez-les après votre salaire plutôt qu’avant. Une échéance qui tombe le 28 alors que vous êtes payé le 1er, c’est un rejet assuré.
- Garder la provision sur le compte. Un prélèvement rejeté déclenche à la fois des frais du prêteur et des frais bancaires. Notez les dates dans votre agenda.
- Noter le délai de rétractation. Pour un crédit à la consommation, le délai de rétractation est de 14 jours calendaires. Vérifiez dans votre contrat la date à partir de laquelle il court.
Et si vous hésitez encore, posez-vous une question simple : achèteriez-vous cet objet aujourd’hui s’il fallait le payer comptant ? Si la réponse est non, le paiement en plusieurs fois ne fait que repousser le problème.
Le prêteur peut-il refuser votre paiement en 3 fois ?
Oui, un prêteur peut refuser un paiement fractionné, comme il peut refuser n’importe quel crédit. La réforme lui impose d’évaluer votre solvabilité, et il peut consulter le fichier national des incidents de remboursement géré par la Banque de France, y compris pour de petits montants. Figurer dans ce fichier n’entraîne pas un refus automatique, mais pèse dans la décision.
À l’inverse, payer en 3 fois ne vous fait pas inscrire au fichier. C’est un incident de remboursement caractérisé qui peut entraîner une inscription, d’où l’intérêt de surveiller vos échéances. Un refus vous semble injustifié ? Les mécanismes de recours existent, comme pour les prêts plus importants : on retrouve la même logique que dans le cas d’un refus de prêt injustifié lors d’un achat immobilier, à une autre échelle.
La réforme prévoit enfin un filet de sécurité : en cas de difficulté de remboursement, le prêteur doit pouvoir vous orienter gratuitement vers un service de conseil aux personnes endettées, plutôt que de passer directement au recouvrement.
À retenir
- Dès le 20 novembre 2026, le paiement en 3 ou 4 fois, même sans frais, relève du crédit à la consommation.
- Le prix ne change pas, mais l’information précontractuelle et la publicité sont mieux encadrées.
- Le prêteur peut vérifier votre situation et consulter le fichier des incidents de remboursement.
- Le principal risque reste le cumul des échéances et les frais en cas de prélèvement rejeté.
Questions fréquentes
Non. La réforme du 20 novembre 2026 change le statut juridique du paiement fractionné, pas son prix. Une formule sans frais peut rester gratuite. En revanche, le coût total et les pénalités de retard doivent être affichés clairement avant validation, ce qui permet de comparer les offres et de repérer les frais cachés.
Le simple fait de payer en 4 fois n’entraîne aucune inscription. C’est un incident de remboursement caractérisé, par exemple des échéances impayées, qui peut conduire à une inscription au fichier national des incidents de remboursement. Depuis la réforme, le prêteur peut aussi consulter ce fichier avant d’accepter un petit crédit.
Non. Les nouvelles règles visent les offres émises à partir du 20 novembre 2026. Les paiements fractionnés souscrits avant cette date continuent selon les conditions prévues au moment de l’achat, sans nouvelle vérification ni changement d’échéancier. Seuls vos nouveaux achats fractionnés suivront le régime du crédit à la consommation.
Pour un crédit à la consommation, le délai de rétractation est de 14 jours calendaires, selon Service-Public. Vérifiez dans votre contrat la date de départ indiquée. Si le prêteur n’a pas respecté ses obligations d’information, la réforme prévoit que ce délai soit allongé.
Selon Service-Public, la réforme élargit le crédit à la consommation aux crédits sans frais ni intérêts, aux mini-crédits de moins de 200 euros, aux crédits de moins de trois mois avec des frais négligeables comme le paiement fractionné, aux crédits de 75 000 à 100 000 euros et à la LOA. Les cartes à débit différé restent exclues.